(一)淄博菜篮子价格指数
本周指数运行趋势
本周指数解读
从目前淄博市监测的八大类农产品来看,批发及零售价格指数均出现下跌。指数波动较多的品类为蔬菜、水果。
蒜台:本周淄博蒜苔批发均价2.30元/斤,环比上周下跌0.90元/斤,跌幅28.13%;蒜苔零售均价3.70元/斤,环比上周下跌0.50元/斤,跌幅11.90%。下跌主要原因:山东淄博及周边河南杞县等主产区已全面进入蒜苔集中上市期,新货批量采收、集中入市,货源供应呈爆发式增加,市场供给压力大幅提升,而清明过后,商超备货需求消退,餐饮端消费趋于平稳、需求有所回落,再加上春季金花菜、荠菜、春笋等大量低价时令蔬菜集中上市,性价比优势突出,对蒜苔形成明显替代。后期建议:建议百姓合理搭配饮食,按需采购即可,无需盲目囤货,既能保证新鲜度,也能避免浪费。
黄瓜:本周淄博黄瓜批发均价1.30元/斤,环比上周持平;黄瓜零售均价1.90元/斤,环比上周下跌0.40元/斤,跌幅17.39%。下跌主要原因:近期天气回暖,黄瓜生长速度加快,供应增加价格小幅松动。
青辣椒:本周淄博青辣椒批发均价3.00元/斤,环比上周持平;青辣椒零售均价3.45元/斤,环比上周上涨0.15元/斤,涨幅4.54%。上涨主要原因:国内蔬菜供应量逐渐增加,但主要是陆地蔬菜,青辣椒作为暖棚蔬菜,竞争蔬菜减少,整体需求稳定。后期建议:建议百姓合理搭配饮食,按需采购即可
马铃薯:本周淄博马铃薯批发均价1.70元/斤,环比上周上涨0.20元/斤,涨幅13.33%;马铃薯零售均价2.11元/斤,环比上周上涨0.02元/斤,涨幅9.56%。上涨主要原因:近期批发市场及零售环节在售货源由库存薯转向新薯,新薯整体价格高于库存薯,批发及零售环节价格水平由此上涨。后期建议:马铃薯营养丰富,素有“地下苹果”、“第二面包”之称,并且价位亲民,建议百姓可多吃常食。
梨:本周淄博梨批发均价2.65元/斤,环比上周上涨0.20元/斤,涨幅8.16%;梨零售均价3.45元/斤,环比上周上涨0.20元/斤,涨幅6.15%。上涨主要原因:近期全国梨主产地库存供应量明显降低叠加五一节前备货升温,导致短期梨价稳中偏强运行。后期建议:春季水果供应品种较多,建议百姓根据性价比及饮食结构合理采购梨等相关水果。
综合来看,目前淄博市蔬果整体供应足量,产区近期蔬菜生长供应稳定,近期淄博天气晴好,物流运输整体受影响有限,春节假期结束,商超均已正常营业,建议百姓按需采购,合理搭配饮食。
(二)淄博化工产品价格指数
本周指数运行态势
本周指数解读
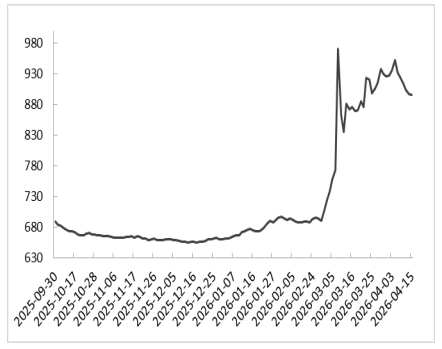
本期淄博化工产品价格指数为907.09,较上期937.19下跌30.10。其中,淄博基础化工品价格指数均值893.01,较上期927.46下跌34.45,呈下跌走势。主因原油价格下跌,从市场心态及成本端利空化工品价格下跌,带动本期基础化工品价格指数下跌运行。淄博塑料产品价格指数均值933.92,较上期957.68下跌23.76,呈下跌走势。主因期货弱势震荡,石化企业下调出厂价,货源成本下降,贸易商让利出货,带动塑料产品价格指数下跌。淄博橡胶产品价格指数均值791.30,较上期825.86下跌34.56,呈震荡下行走势。主因相关品合成橡胶期货价格、原料丁二烯价格均震荡下行,丁苯、顺丁橡胶市场现货价格下跌,下游轮胎等应用企业维持刚需补货策略,市场现货交易量稀疏,带动橡胶产品价格指数震荡下行。
(三)淄博新材料(先进高分子材料)价格指数
本周指数运行态势
本周指数解读
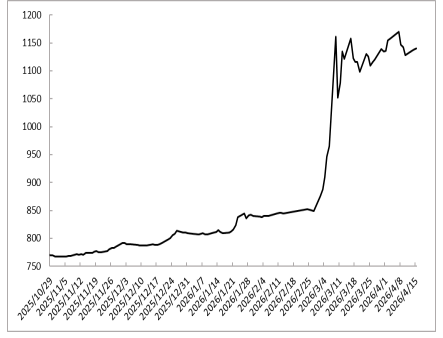
本期淄博新材料(先进高分子材料)价格指数均值为1136.83,较上期1157.22下跌20.39。其中,淄博PC价格指数为1019.35,较上期1045.33下跌25.98,呈下跌走势。主因原料价格下跌,业者心态偏悲观,持货商积极出货,货源价格走低,带动PC价格指数下行。淄博PA价格指数为963.76,较上期987.61下跌23.85,呈下跌走势。主因虽原料价格坚挺,但下游需求持续不佳,聚合工厂报盘下跌,导致PA价格指数下跌运行。淄博PET瓶片价格指数为1311.75,较上期1292.92上涨18.83,呈先跌后涨走势。主因前半周原料价格下跌,且需求疲软,高价成交乏力,瓶片价格下跌;后半周原料价格反弹,叠加现货市场货源紧张,利多瓶片价格上涨,因此本期PET瓶片价格指数先跌后涨运行。
(四)淄博天然气价格指数
本周指数运行趋势
本周指数解读
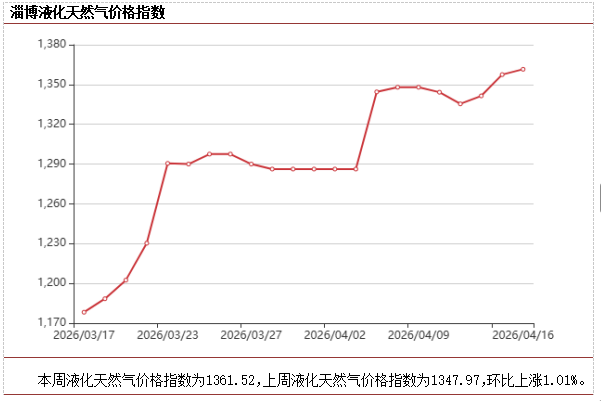
本周淄博地区LNG市场均价5385元/吨,较上周上涨21元/吨,环比上涨0.4%。受船期总量减少影响,华东接收站到港资源阶段性收缩,市场有效供应量持续处于低位。尽管下游LNG用量随需求淡季到来有所回落,但接收站在库存压力与供应刚性约束下,仍维持较强的价格挺举意愿,未因需求走弱主动下调报价。贸易端活跃度同步下降,部分物流资源转向稳定接收站的保运服务,进一步削弱市场现货流通量,形成高位稳价的阶段性格局,导致本周液化天然气价格指数小幅上涨。供应端来看,国际船期恢复节奏缓慢,接收站到港量难有明显增量,供应偏紧的基本面未改,支撑价格保持刚性。需求端来看,非采暖季终端工业、车用用气维持偏弱,高价仍对采购形成一定抑制,难有放量拉动。接收站库存处于可控区间,降价动力不足,价格或稳定在当前区间震荡。预计下周淄博液化天然气指数将继续保持高位震荡运行态势。
本周管道天然气价格指数为913.35,环比持平。本周华东管道气市场在LNG高位运行背景下,表现平稳有序、韧性较强。上游企业将资源投放重点向管道气倾斜,保障长协资源稳定供应。受LNG高价传导影响,部分工业用户转向管道气替代,为管道气市场提供增量支撑,价格保持稳定,未出现跟风上涨情况。预计下周管道气价格仍将维持平稳运行。
(五)淄博水泥价格指数
本周指数解读
本周,淄博水泥价格指数146.49 ,周环比上升16.5%,年同比上升11.1%。淄博市场散装P.O42.5水泥均价为328元/吨,周环比上升17.9% ,年同比上升8.2%。淄博样本企业水泥出库量为3.6万吨,环比上升9.1%。
本周,山东市场散装P.O42.5水泥均价为311.6元/吨,周环比上升5.2%,年同比下降5.1%。山东样本企业水泥出库量为14.25万吨,环比上升18.7%。
水泥出库量增加的主要原因:本周企业出货量环比回升近两成,市场情绪由悲观转向谨慎期待。然而,熟料库容比仍处51.92%的偏高位,环比仅微降0.26%,终端需求恢复依然偏慢,去库进程缓慢。随着4月中旬全省新一轮错峰生产全面落地,超八成窑线停窑,供给端明显收缩,推动水泥均价环比上涨5.2%,济南、淄博等主导区域涨幅更为显著且率先落地,鲁南、沿海区域还有待跟涨落实。总体来看,市场正从“需求未起、供给先行”的承压阶段,转向“供给收缩、价格试探修复”的博弈新阶段。预计下周淄博市场及山东水泥价格将呈稳中趋强运行态势。(图文:淄博市能源事业发展中心)
天元证券提示:文章来自网络,不代表本站观点。